


성공사례
코로나로 무너진 영어학원, 변제율 15%로 인가받은 영업소득자 개인회생 사례
관리자
2026-09-27
조회수 12

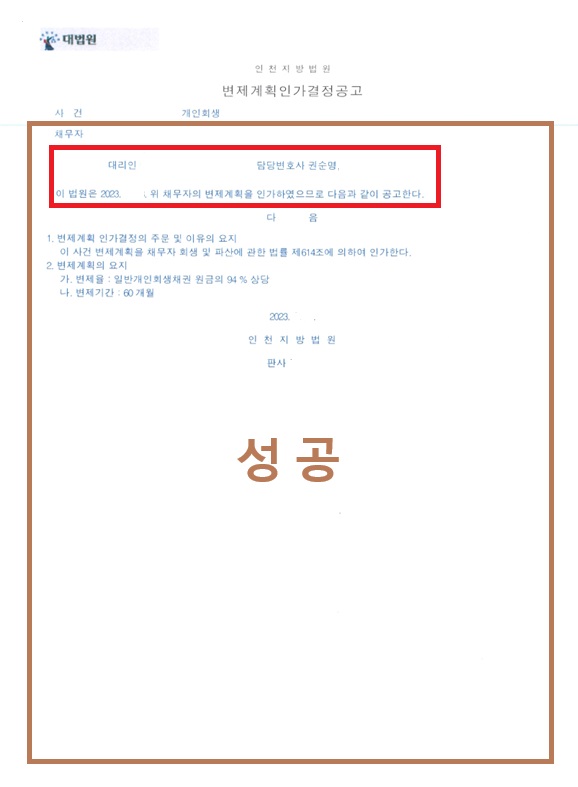
 인천지법 2022개회1044576 김수정 변제계획인가공고.jpg (44.8 KB)

사건개요
의뢰인은 10여 년간 영어학원을 운영해온 50대 여성으로, 코로나 이후 학원 운영이 급격히 악화되면서 국세 체납은 물론 직원들의 4대보험료까지 미납될 정도로 상황이 어려워졌습니다. 결국 사채까지 끌어다 쓰며 어떻게든 학원을 유지하려 했지만 더 이상 버틸 수 없어 저희 사무실을 찾아주셨습니다.
신청 당시 채무는 국세 체납 500만 원, 4대보험료 미납 1,500만 원, 임차보증금 반환채무 3억 5,000만 원, 금융기관 채무 5억 8,000만 원, 다수의 사채 1억 원을 합쳐 총 10억 5,000만 원에 달했습니다. 반면 재산은 학원 운영용 자동차 2,000만 원, 소유 부동산 7억 5,000만 원, 거주지 보증금 2,000만 원, 학원 상가 보증금 1,500만 원을 합쳐 총 8억 5,000만 원 상당이었고, 학원 영업소득은 금융비용을 제외하고 월 300~400만 원 정도로 예상되는 상황이었습니다.
신청 당시 채무는 국세 체납 500만 원, 4대보험료 미납 1,500만 원, 임차보증금 반환채무 3억 5,000만 원, 금융기관 채무 5억 8,000만 원, 다수의 사채 1억 원을 합쳐 총 10억 5,000만 원에 달했습니다. 반면 재산은 학원 운영용 자동차 2,000만 원, 소유 부동산 7억 5,000만 원, 거주지 보증금 2,000만 원, 학원 상가 보증금 1,500만 원을 합쳐 총 8억 5,000만 원 상당이었고, 학원 영업소득은 금융비용을 제외하고 월 300~400만 원 정도로 예상되는 상황이었습니다.
본 사건의 특징
쟁점 1. 차용증 없는 개인채무도 회생채권자로 인정받을 수 있는지
의뢰인은 더 이상 금융기관에서 자금을 융통할 수 없어 이른바 '일수' 등 사채까지 사용했지만, 별도의 차용증이나 공증을 받은 사실이 없었습니다. 회생법원은 금융기관의 부채증명서처럼 명확한 자료가 없는 이상, 단지 개인 간 금전거래가 있었다는 사정만으로 쉽게 회생채권자로 인정해주지 않는다는 점이 문제였습니다.
쟁점 2. 청산가치를 어떻게 산정할지
신청 당시 재산가치는 8억 5,000만 원이 넘는 상황이었습니다. 개인회생 변제계획안을 인가받으려면 채무자회생법 제614조 제1항 제4호의 '청산가치 보장원칙'이 지켜져야 하는데, 이는 재산을 전부 처분(청산)했을 때 채권자들에게 돌아가는 금액보다 변제계획을 통해 변제하는 금액이 더 커야 한다는 뜻입니다. 재산 합계가 8억 5,000만 원이라면 최장 5년간 변제하더라도 매월 1,500만 원을 변제해야 하는데, 이는 현실적으로 불가능했습니다.
쟁점 3. 영업소득자의 가용소득을 어떻게 산정할지
영업소득자 개인회생에서 변제율을 결정하는 핵심은 채무자의 실질적인 영업이익, 즉 가용소득 산정입니다. 의뢰인은 신청 당시 운영비용과 각종 대출, 체납세금 등으로 정신이 없어 학원 운영으로 인한 순수익이 정확히 어느 정도인지조차 파악하지 못하는 상황이었습니다.
의뢰인은 더 이상 금융기관에서 자금을 융통할 수 없어 이른바 '일수' 등 사채까지 사용했지만, 별도의 차용증이나 공증을 받은 사실이 없었습니다. 회생법원은 금융기관의 부채증명서처럼 명확한 자료가 없는 이상, 단지 개인 간 금전거래가 있었다는 사정만으로 쉽게 회생채권자로 인정해주지 않는다는 점이 문제였습니다.
쟁점 2. 청산가치를 어떻게 산정할지
신청 당시 재산가치는 8억 5,000만 원이 넘는 상황이었습니다. 개인회생 변제계획안을 인가받으려면 채무자회생법 제614조 제1항 제4호의 '청산가치 보장원칙'이 지켜져야 하는데, 이는 재산을 전부 처분(청산)했을 때 채권자들에게 돌아가는 금액보다 변제계획을 통해 변제하는 금액이 더 커야 한다는 뜻입니다. 재산 합계가 8억 5,000만 원이라면 최장 5년간 변제하더라도 매월 1,500만 원을 변제해야 하는데, 이는 현실적으로 불가능했습니다.
쟁점 3. 영업소득자의 가용소득을 어떻게 산정할지
영업소득자 개인회생에서 변제율을 결정하는 핵심은 채무자의 실질적인 영업이익, 즉 가용소득 산정입니다. 의뢰인은 신청 당시 운영비용과 각종 대출, 체납세금 등으로 정신이 없어 학원 운영으로 인한 순수익이 정확히 어느 정도인지조차 파악하지 못하는 상황이었습니다.
사건결과
첫째, 개인 채무를 회생채권자로 전부 인정받았습니다.
저희는 채무자회생규칙 제82조 제1항에 따라 개인회생채권자에게 채권의 존부·액수 등에 관한 자료 송부를 청구할 수 있다는 규정을 적극 활용해, 신청 초기부터 개인 채권자들에게 자료송부서를 발송하는 한편 금전차용 경위와 차용금 사용처 등을 구체적인 거래내역으로 회생위원에게 소명했습니다. 그 결과 사채를 포함한 개인 채무 전부를 회생채권으로 인정받을 수 있었습니다.
둘째, 청산가치를 4,300만 원으로 낮췄습니다.
저희는 소유 부동산의 시세를 조사하고, 여기에 설정된 근저당권 내역과 대항력 있는 임차인의 보증금반환채권 등을 별제권부 채권으로 주장(채무자회생법 제415조)하는 등 청산가치 최소화에 주력한 끝에, 재산가액 8억 5,000만 원을 청산가치 4,367만 2,808원으로 확정할 수 있었습니다.
셋째, 가용소득을 130만 원으로 인정받았습니다.
영업소득자의 가용소득은 사업소득에서 영업의 경영·보존·계속에 필요한 비용을 공제해 산정합니다(채무자회생법 제579조 제4호). 저희는 학원 운영에 필요한 월세, 급여, 4대보험료, 교재비 등 공제 가능한 영업비용을 최대한 산정하고, 별도로 거주지 월세를 추가 생계비로 주장해 추정 영업소득 300~400만 원을 가용소득 130만 원으로 인정받았습니다.
이러한 결과를 바탕으로 의뢰인은 5년간 매월 133만 8,980원씩 변제하는 변제계획안을 인가받아, 최종적으로 개인회생채권 원금의 85%를 탕감받게 되었습니다. 개인회생 신청과 동시에 학원을 안정적으로 운영할 수 있었고, 현재까지도 정상적으로 학원을 운영하며 착실히 변제금을 납부하고 있어 조만간 면책결정을 받을 것으로 보입니다.
저희는 채무자회생규칙 제82조 제1항에 따라 개인회생채권자에게 채권의 존부·액수 등에 관한 자료 송부를 청구할 수 있다는 규정을 적극 활용해, 신청 초기부터 개인 채권자들에게 자료송부서를 발송하는 한편 금전차용 경위와 차용금 사용처 등을 구체적인 거래내역으로 회생위원에게 소명했습니다. 그 결과 사채를 포함한 개인 채무 전부를 회생채권으로 인정받을 수 있었습니다.
둘째, 청산가치를 4,300만 원으로 낮췄습니다.
저희는 소유 부동산의 시세를 조사하고, 여기에 설정된 근저당권 내역과 대항력 있는 임차인의 보증금반환채권 등을 별제권부 채권으로 주장(채무자회생법 제415조)하는 등 청산가치 최소화에 주력한 끝에, 재산가액 8억 5,000만 원을 청산가치 4,367만 2,808원으로 확정할 수 있었습니다.
셋째, 가용소득을 130만 원으로 인정받았습니다.
영업소득자의 가용소득은 사업소득에서 영업의 경영·보존·계속에 필요한 비용을 공제해 산정합니다(채무자회생법 제579조 제4호). 저희는 학원 운영에 필요한 월세, 급여, 4대보험료, 교재비 등 공제 가능한 영업비용을 최대한 산정하고, 별도로 거주지 월세를 추가 생계비로 주장해 추정 영업소득 300~400만 원을 가용소득 130만 원으로 인정받았습니다.
이러한 결과를 바탕으로 의뢰인은 5년간 매월 133만 8,980원씩 변제하는 변제계획안을 인가받아, 최종적으로 개인회생채권 원금의 85%를 탕감받게 되었습니다. 개인회생 신청과 동시에 학원을 안정적으로 운영할 수 있었고, 현재까지도 정상적으로 학원을 운영하며 착실히 변제금을 납부하고 있어 조만간 면책결정을 받을 것으로 보입니다.
핵심사항
차용증이나 공증이 없는 개인 간 사채라도, 구체적인 거래내역과 금전차용 경위를 소명하면 회생채권으로 인정받을 수 있습니다.
재산가액이 커도 근저당권·임차인 보증금반환채권을 별제권부 채권으로 주장하는 등 전략에 따라 청산가치를 크게 낮출 수 있습니다.
영업소득자는 사업소득에서 운영에 필요한 비용을 최대한 공제하고 추가 생계비까지 주장해야, 현실적으로 이행 가능한 변제율을 인정받을 수 있습니다.
재산가액이 커도 근저당권·임차인 보증금반환채권을 별제권부 채권으로 주장하는 등 전략에 따라 청산가치를 크게 낮출 수 있습니다.
영업소득자는 사업소득에서 운영에 필요한 비용을 최대한 공제하고 추가 생계비까지 주장해야, 현실적으로 이행 가능한 변제율을 인정받을 수 있습니다.


대표전화
 1599-8084
부천주사무소 : 경기도 부천시 원미구 상일로 130, 4층 402,403호
인천분사무소 : 인천 미추홀구 소성로 185번길 16-6, 라니빌딩 2,5층
사업자등록번호 : 272-85-03287 광고책임변호사 : 권순명 FAX : 032-875-8084
Copy Right 법무법인 장현. All Rights Reserved


온라인 상담예약
1:1 법률상담으로 비밀보장, 개인정보 보호를 엄수합니다.
전문변호사 심층상담으로 최적의 법률서비스를 신속히 제공합니다.

- 01.
상담신청 후, 담당자가 유선연락으로 사건경위 파악
- 02.
상담일정 확정(방문상담, 원격상담 모두 가능)
- 03.
전문변호사 심층 법률상담 진행
- 04.
전담팀에서 의뢰인 밀착케어맞〮춤형 법률서비스 신속 제공